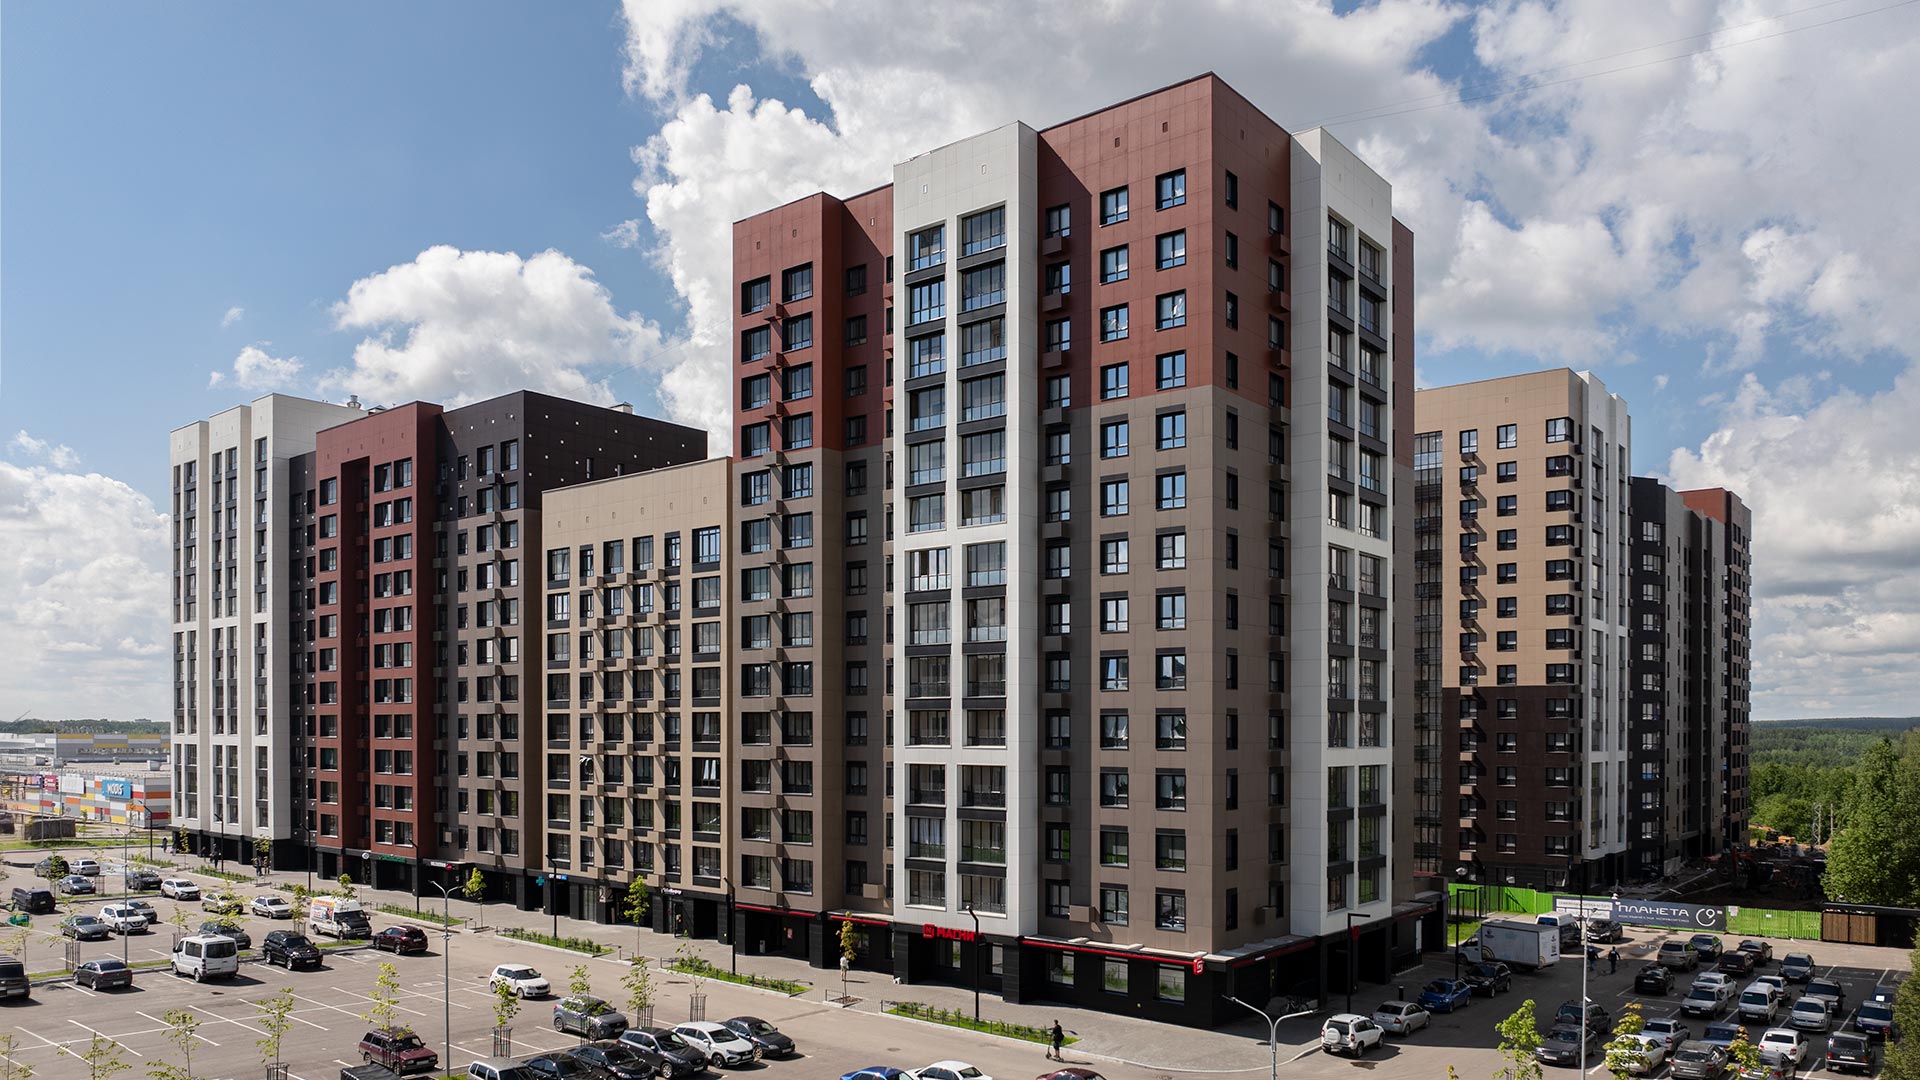
Планета 9
Сдан
от 4.1 млн ₽
Орбита, Октябрьский пр-т, 137 и 139
Планета 9
Сдан
Орбита, Октябрьский пр-т, 137 и 139
Семейная ипотека со сниженной ставкой на покупку жилья от застройщика.
Право на семейную ипотеку есть у любой семьи, в которой на момент заключения договора есть хотя бы один ребёнок младше 7 лет. Программа распространяется и на усыновлённых детей.
Семьи, в которых есть один или два ребёнка, могут снизить ставку до 6 % двумя способами:
- Внести первоначальный взнос в 50 % от стоимости жилья. В него можно включить федеральный и региональный материнский капитал.
- Внести 50 % от цены квартиры в течение первого года ипотеки. Это особенно удобно тем, кто пользуется нашей программой трейд-ин.
Если в семье есть ребёнок с инвалидностью до 18 лет на дату заключения кредитного договора, то семейная ставка составит 6 %. Максимальная сумма льготного кредита зависит от общего количества детей в семье.
При этом прописывать детей или бывших жену или мужа, выделять им доли в квартире, купленной по семейной ставке, не требуется.Требование о наличии совместной регистрации ребенка с родителем(ми) на момент оформления кредита отменено. Но родитель ребенка, который воспользовался льготой (основной заёмщик), обязан прописаться в приобретённой квартире в течение 271-го дня с даты регистрации права собственности. В течение 5 лет с даты выдачи кредита заёмщик должен ежегодно подтверждать прописку по новому адресу, иначе банк повысит ставку.
Много вопросов возникает у семей со своей историей. Например, у супругов, которые состоят в браке, но дети у них не общие; пар, которые не состоят в официальном браке.Специалисты СКАТа постоянно на прямой связи с ипотечными отделами банков и решают спорные ситуации, не прописанные в законе, индивидуально. Возникают вопросы? Приходите на бесплатную консультацию.


