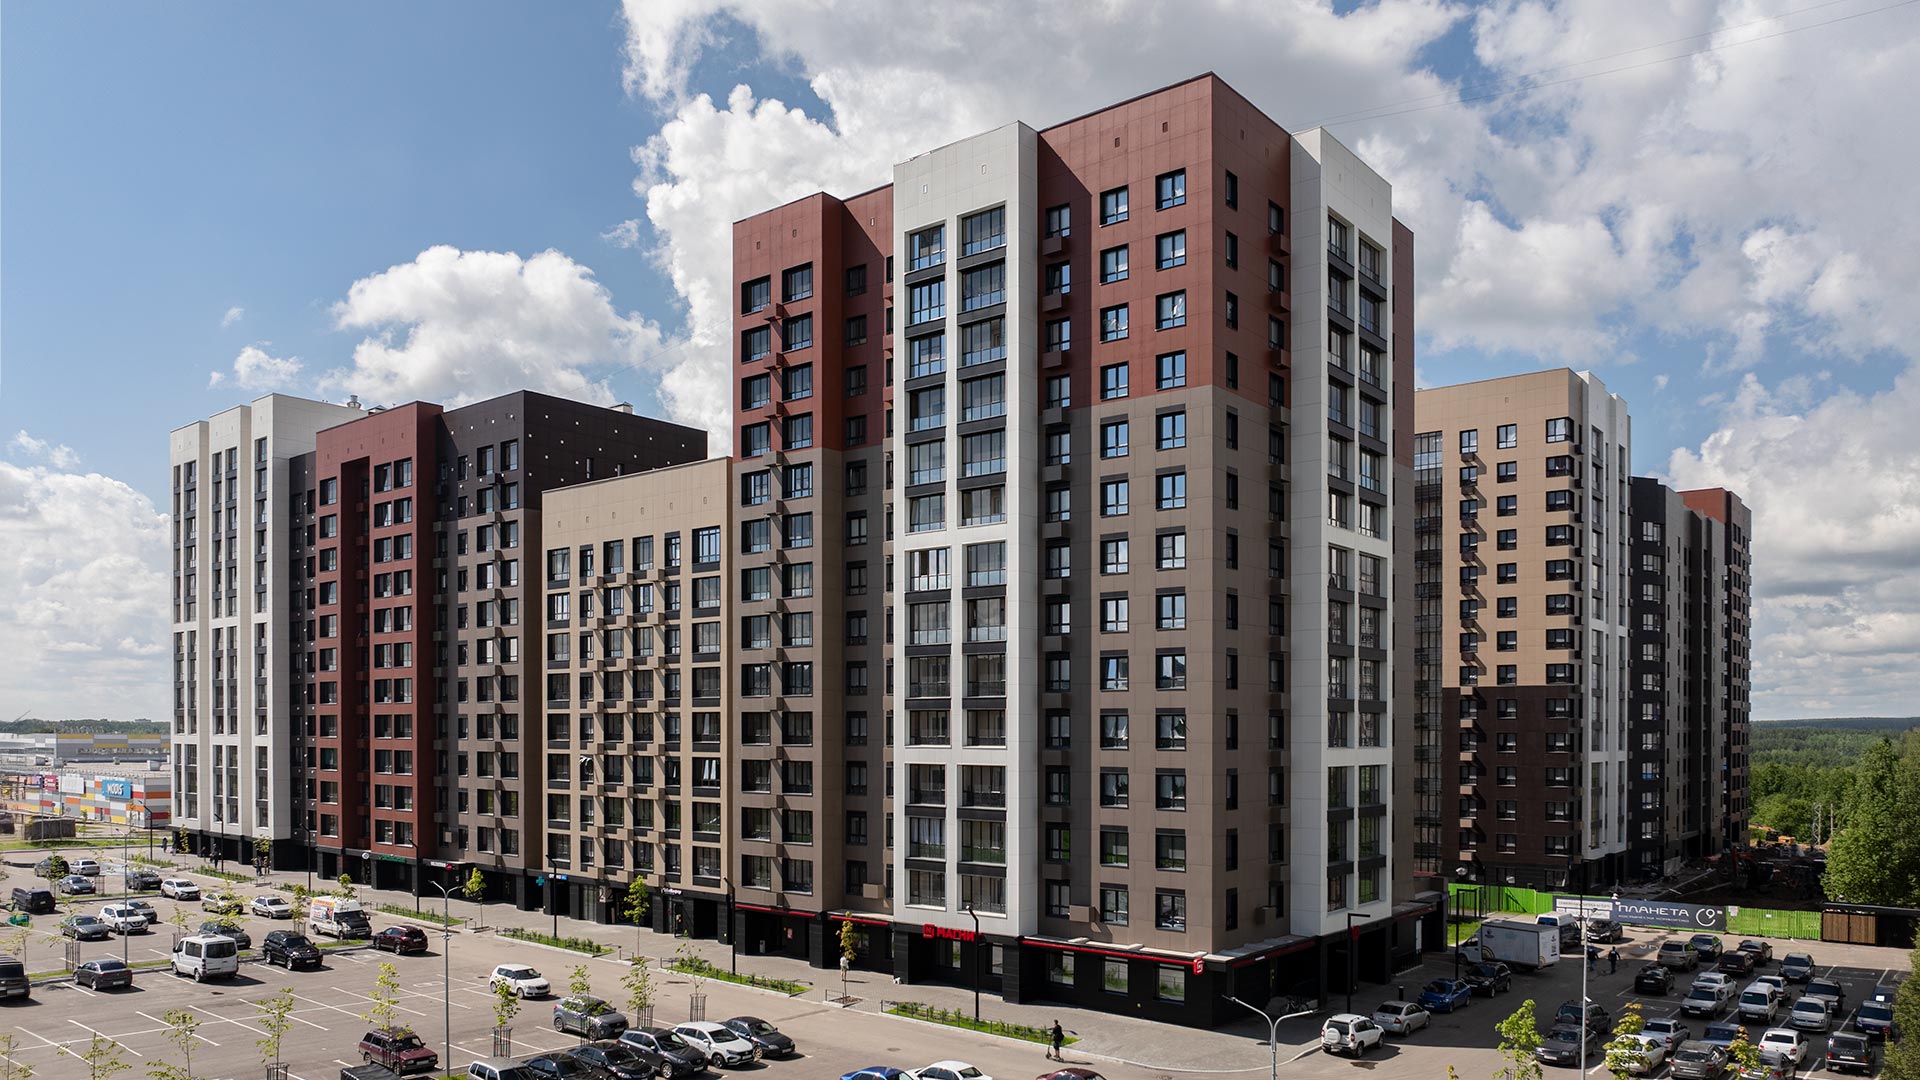
Планета 9
Сдан
от 4.1 млн ₽
Орбита, Октябрьский пр-т, 137 и 139
Планета 9
Сдан
Орбита, Октябрьский пр-т, 137 и 139
Уже взятую семейную ипотеку пересчитают по новым ставкам?
— Нет. Новые параметры семейной ипотеки распространяются на новые кредиты, выдаваемые с 1 октября 2026 года. Ранее оформленная семейная ипотека продолжает действовать на условиях заключённого договора.
Можно ли снизить ставку по семейной ипотеке после рождения ещё одного ребёнка?
— Если вы взяли семейную ипотеку до 1 октября 2026 года, то ставка для вас останется неизменной. Если же вы воспользовались своим правом, когда действовать стала дифферинцированная ставка, то есть после 01.10.2026, ставку можно будет снизить. Для этого к ранее поданным документам нужно будет «присоединить» свидетельство о рождении и СНИЛС новорождённого.
У семьи есть статус многодетной. Двое детей старше 18-ти лет, третьему — 8 лет, четвёртому — 3 года. На какую ставку мы можем рассчитывать?
— Главное правило новой семейной ипотеки — хотя бы одному ребёнку должно быть меньше 7 лет на момент заключения кредитного договора. В вашем случае, оно соблюдено. Вы имеете право на ипотеку под 4 % и максимальную сумму кредита в 10 млн ₽.
Если в семье есть ребёнок с инвалидностью, а детей всего двое, какой будет ставка?
— Семья, которая воспитывает ребёнка с инвалидностью до наступления его 18-летия может взять семейную ипотеку под 6 %. Даже если всего детей в семье один или двое.
У мужа ребёнок от первого брака. У жены ребёнок от первого брака. И родился ещё один общий ребёнок. Какой будет процентная ставка?
— Если папа в данном случае выступает титульным заёмщиком, то у него двое детей. То же самое, если титульным заёмщиком выступает мама. То есть, ставка — 8 % и максимальная сумма кредита — 8 млн ₽.
Но, если титульный заёмщик усыновит (удочерит) ребёнка супруга от первого брака, детей будет трое, и семейную ипотеку можно будет взять 10 млн ₽ под 6 %.
Можно рефинансировать уже существующую ипотеку в семейную?
Да. Если вы купили квартиру от застройщика при помощи обычной ипотеки, на общих условиях, а позднее у вас появился ребёнок, можно снизить ставку, воспользовавшись правом на семейную ипотеку.
При первоначальном взносе от 50 % ставка снижается до 6 % на весь срок ипотеки, или на 15 лет?
— Ставка снижается на 15 лет.
Какая ставка будет после истечения льготного периода в 15 лет? Рыночная, как сейчас?
— По новым правилам, в вашем кредитном договоре будет прописано, что через 15 лет возможно повышение ставки по ипотеке. В день, когда начнётся 16-й год выплат, будет устанавливаться меньшее из двух значений:
Нам не хватает предоставленного лимита. Можно ли брать комбинированную ипотеку?
— Да, новые правила семейной ипотеки это позволяют.
Обязательно ли родителю быть прописанным вместе с ребёнком, чтобы взять семейную ипотеку?
— Нет. Согласно новым правилам семейной ипотеки, заёмщик и ребёнок не обязаны быть прописаны в одной квартире. Это позволяет пользоваться программой в том числе родителям, которые находятся в разводе. Но важно знать: семейная ипотека «привязывается» к СНИЛСу ребёнка, и если ребёнок (дети) воспользовались этим правом, второй раз это будет невозможно.
В семье двое детей — один совершеннолетний, а второй до 7 лет. Я хочу ставку в 8 %. Должен ли взрослый ребёнок стать созаёмщиком? Утратит ли он право на семейную ипотеку для себя?
— Если совершеннолетний ребёнок не вписан в договор как созаёмщик, он сохранит своё право воспользоваться семейной ипотекой.


